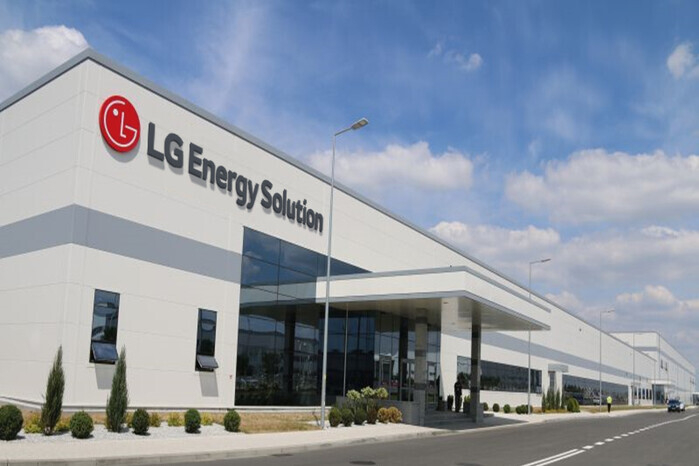
▲ LG에너지솔루션
LS증권은 15일 LG에너지솔루션의 목표주가를 기존 36만8000원에서 35만1000원으로 4.6% 낮추고, 투자의견은 ‘보유(Hold)’를 유지했다. 이는 14일 종가 대비 약 10% 가까운 하락 여력이 남아 있다는 판단이다.
LG에너지솔루션은 전날 발표한 잠정 실적에서 지난해 4분기 매출 6조1000억원, 영업손실 1220억원을 기록했다. 매출은 전년 동기 대비 소폭 감소했으나, 직전 분기와 비교하면 증가했다. 다만 미국 첨단제조생산세액공제(AMPC)를 제외할 경우 영업손실은 4500억원을 웃돌며 수익성 부담이 더욱 부각됐다.
출하량 감소에도 불구하고 매출이 늘어난 배경으로는 배터리 평균판매가격(ASP) 상승이 꼽힌다. 탄산리튬 가격 상승과 환율 영향, 중국 ESS 가격 강세 등이 단가 인상 요인으로 작용했다는 분석이다. 다만 이는 수요 회복에 따른 가격 상승이라기보다 공급 환경 변화에 따른 일시적 요인이라는 평가가 뒤따랐다.
LS증권은 올해 글로벌 EV·ESS·소형 배터리 수요 증가율 전망치를 기존 20%대 초반에서 10%대 중반으로 대폭 낮췄다. 중국 전기차 시장의 성숙과 유럽·북미 지역 성장 둔화가 주요 원인으로 지목됐다. 반면 글로벌 배터리 생산능력은 수요를 크게 웃돌아 유휴 설비 부담이 당분간 이어질 가능성이 크다는 진단이다.
미국 시장 역시 불확실성이 상존한다. 중국산 ESS에 대한 고율 관세가 적용되고 있음에도 중국 업체들의 공급 계약이 지속되면서, 올해 미국 ESS 시장의 약 60%를 중국산 셀이 차지할 것이라는 전망이 나왔다. 여기에 미국 전기차 판매 둔화 가능성도 부담 요인으로 작용하고 있다.
LS증권은 LG에너지솔루션의 올해 매출을 24조9000억원, 영업이익을 1조1000억원으로 예상했다. 이는 원재료 가격 상승과 ASP 반등을 일부 반영한 수치다. 다만 가동률 회복 속도가 더디고, ESS 사업에서 삼원계 배터리 비중이 낮아지는 점 등을 감안해 밸류에이션 프리미엄은 축소 적용했다.
정경희 LS증권 연구원은 “실적 개선 속도에 비해 주가 밸류에이션 부담이 여전히 크다”며 “글로벌 수요 회복과 설비 부담 완화 여부를 지속적으로 점검할 필요가 있다”고 말했다.
◇ 코리아위크
실시간뉴스
추천뉴스
포토뉴스
more +-
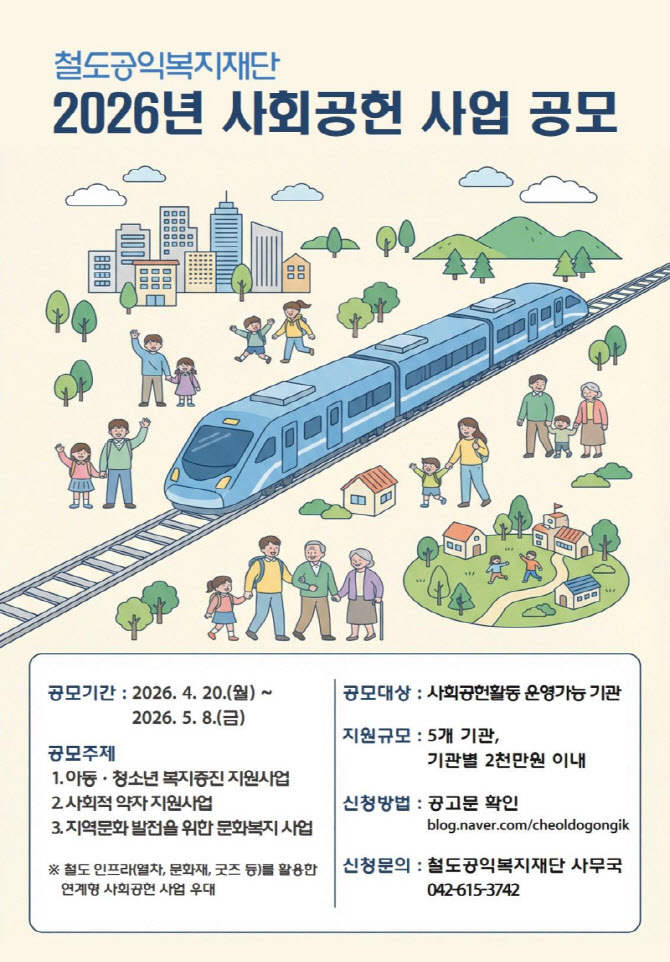
“철도 인프라로 사회적 가치 확장”… 코레일, 1억 규모 공익사업 공모”
철도공익복지재단 2026년 사회공헌 사업 공모 포스터.(사진=철도공익복지재단) [코리아위크] 코레일 산하 철도공익복지재단이 철도 인프라를 활용한 사회공헌 모델 발굴을 위해 총 1억원 규모의 공모 사업을 추진한다. 이번 공모는 아동·청소년 복지, 사회적 약자 지... -
강동구, 전기차 충전시설 화재 예방 지원…지하주차장 안전 강화
강동구청 강동구가 전기차 보급 확대에 따른 화재 우려에 대응하기 위해 공동주택 지하주차장 내 충전시설 안전 강화에 나선다. ... -
“하늘길 막히니 여행도 멈췄다”…여행업계, 복합위기에 ‘흔들’
지난달 인천공항 전망대에서 바라본 인천국제공항 계류장 모습. (사진=연합뉴스) [코리아위크] 코로나19 이후 회복세를 보이던 여행업계가 다시 급격히 위축되고 있다. 고환율과 고유가에 더해 항공 노선 축소까지 겹치면서 수요와 공급 양측에서 동시에 압박을 받... -
“안전 챙길수록 교섭 부담”…건설업계, 노란봉투법 딜레마
건설 공사 현장.(사진=연합뉴스) [코리아위크] 대형 건설사들이 산업안전 강화를 추진할수록 하청노조와의 교섭 의무가 확대되는 구조에 놓이면서 긴장감이 커지고 있다. 이른바 ‘노란봉투법’ 적용 범위를 둘러싼 사용자성 판단이 ...