[코리아위크] 한때 기업가치 3,000억원을 인정받으며 온라인 명품 시장의 대표 주자로 떠올랐던 발란이 결국 파산 절차에 들어갔다. 급격한 외형 성장 뒤 수익성 악화와 정산 문제까지 겹치며 회생에 실패했다는 평가다.
25일 법조계에 따르면 서울회생법원 회생15부(김윤선 부장판사)는 24일 발란에 대해 파산을 선고했다. 이에 따라 발란은 기업 회생이 아닌 청산 절차를 밟게 됐다.
2015년 설립된 발란은 머스트잇, 트렌비와 함께 이른바 ‘온라인 명품 플랫폼 1세대’로 불려왔다. 해외 부티크와 병행수입 네트워크를 기반으로 희소성 높은 상품을 앞세워 빠르게 몸집을 키웠다.
특히 코로나19 확산으로 비대면 소비가 급증했던 시기, 명품 수요가 온라인으로 이동하면서 발란의 거래액과 외형은 가파르게 확대됐다. 공격적인 마케팅과 물류 투자에 힘입어 2022년에는 기업가치가 3,000억원 수준으로 평가되며 업계의 주목을 받았다.
그러나 엔데믹 전환 이후 소비 심리가 위축되고 내수 경기가 둔화되면서 성장세에 제동이 걸렸다. 동시에 경쟁 플랫폼 간 할인 경쟁과 수수료 인하 압박이 심화되며 수익 구조가 흔들렸다. 고정비 부담은 커진 반면, 매출 증가세는 둔화되면서 재무 건전성에 적신호가 켜졌다.
결정적인 전환점은 입점 판매자에 대한 정산 지연 문제였다. 판매 대금을 제때 지급하지 못하는 사례가 잇따르며 신뢰도가 급격히 하락했고, 이는 거래 위축으로 이어졌다. 결국 발란은 지난해 3월 기업회생절차(법정관리)를 신청하며 구조조정에 나섰다.
하지만 회생의 문턱은 높았다. 이달 5일 열린 관계인집회에서 회생계획안이 채권자 동의를 충분히 얻지 못해 부결되면서, 시장에서는 사실상 파산 수순에 들어갔다는 관측이 나왔다. 법원은 결국 회생 가능성이 낮다고 판단해 파산을 선고했다.
향후 절차도 본격화된다. 채권자들은 오는 4월 3일까지 채권을 신고해야 하며, 4월 16일에는 채권자 집회와 채권 조사기일이 예정돼 있다. 집회에서는 영업을 완전히 종료할지, 일부 사업을 정리해 매각 등 다른 방식으로 처리할지에 대한 논의가 이뤄진다. 채권 조사 절차에서는 채권자 범위와 채권액이 확정된다.
업계에서는 발란의 퇴장이 국내 온라인 명품 플랫폼 시장 재편의 신호탄이 될 수 있다는 분석도 나온다. 외형 성장 중심 전략이 한계에 부딪히면서, 향후에는 수익성과 재무 안정성을 갖춘 사업 모델이 생존의 관건이 될 것이라는 지적이다.
한때 ‘유니콘’ 후보로 거론됐던 플랫폼의 몰락은, 고성장 국면에서 빠르게 팽창한 이커머스 기업들이 맞닥뜨린 구조적 과제를 상징적으로 보여주는 사례로 남게 됐다.
실시간뉴스
추천뉴스
포토뉴스
more +-
“철도 인프라로 사회적 가치 확장”… 코레일, 1억 규모 공익사업 공모”
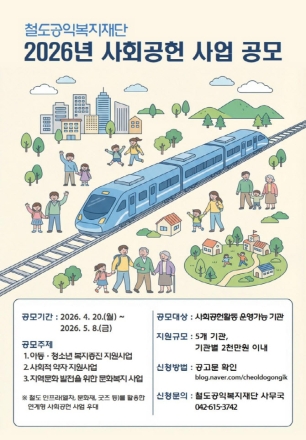
철도공익복지재단 2026년 사회공헌 사업 공모 포스터.(사진=철도공익복지재단) [코리아위크] 코레일 산하 철도공익복지재단이 철도 인프라를 활용한 사회공헌 모델 발굴을 위해 총 1억원 규모의 공모 사업을 추진한다. 이번 공모는 아동·청소년 복지, 사회적 약자 지... -
강동구, 전기차 충전시설 화재 예방 지원…지하주차장 안전 강화
강동구청 강동구가 전기차 보급 확대에 따른 화재 우려에 대응하기 위해 공동주택 지하주차장 내 충전시설 안전 강화에 나선다. ... -
“하늘길 막히니 여행도 멈췄다”…여행업계, 복합위기에 ‘흔들’
지난달 인천공항 전망대에서 바라본 인천국제공항 계류장 모습. (사진=연합뉴스) [코리아위크] 코로나19 이후 회복세를 보이던 여행업계가 다시 급격히 위축되고 있다. 고환율과 고유가에 더해 항공 노선 축소까지 겹치면서 수요와 공급 양측에서 동시에 압박을 받... -
“안전 챙길수록 교섭 부담”…건설업계, 노란봉투법 딜레마
건설 공사 현장.(사진=연합뉴스) [코리아위크] 대형 건설사들이 산업안전 강화를 추진할수록 하청노조와의 교섭 의무가 확대되는 구조에 놓이면서 긴장감이 커지고 있다. 이른바 ‘노란봉투법’ 적용 범위를 둘러싼 사용자성 판단이 ...