- 지표금리 실거래 기반 KOFR로 전면 교체… 금융 신뢰성 제고
[코리아위크] 금융당국이 호가 기반의 지표금리 체계를 실거래 기반으로 전환하는 대대적인 금융 인프라 개혁에 착수한다. 현재 대출과 파생상품의 기준점인 양도성예금증서(CD) 금리를 2030년 '중요지표'에서 해제하고, 한국형 무위험지표금리(KOFR)를 시장의 주류 지표로 안착시킨다는 방침이다.
◇ ‘호가’ 중심 CD금리 퇴출… 실거래 ‘KOFR’ 시대 개막 금융위원회는 30일 권대영 부위원장 주재로 ‘지표금리·단기금융시장 협의회’를 개최하고 이 같은 내용을 골자로 한 지표금리 개편 방안을 확정했다. 이번 개편은 2012년 글로벌 금융시장을 뒤흔든 ‘리보(LIBOR) 금리 조작 사태’의 재발을 막기 위한 선제적 조치다.
그간 국내 시장에서 활용된 CD금리는 은행이 써내는 호가를 바탕으로 산출돼 시장 신뢰성에 한계가 있다는 지적을 받아왔다. 반면 KOFR는 국채·통안증권을 담보로 하는 하루짜리 환매조건부채권(RP) 실거래 금리를 활용해 산출되므로 조작 가능성이 희박하다.
◇ 파생·채권·대출 전방위 확산… KOFR 거래 비중 70% 목표 당국은 KOFR 도입의 연착륙을 위해 시장별로 구체적인 로드맵을 제시했다.
우선 이자율 스왑(OIS) 시장 내 KOFR 거래 비중을 2030년까지 기존 목표(50%)보다 높은 **70%**로 상향 조정했다. 당장 오는 7월부터 금융사들은 전체 이자율 스왑 거래의 25% 이상을 KOFR-OIS로 수행해야 하는 의무가 부여된다.
채권 및 대출 시장의 변화도 급물살을 탈 전망이다. KOFR 기반 변동금리채권(FRN) 발행 비중을 2031년까지 50%로 끌어올리고, 산업은행과 기업은행은 올 하반기 중소기업과 소상공인을 대상으로 한 1조 원 규모의 KOFR 지표 대출 상품을 신규 출시할 예정이다.
◇ 코리보 2027년 중단… 코픽스 산출체계 점검도 강화 CD금리는 2030년 말 금융거래지표법상 중요지표에서 공식 해제된다. 은행권의 코리보(KORIBOR) 기반 신규 대출 역시 2027년 4월부터 원칙적으로 중단되며, 기존 대출은 만기 연장 시 대체 금리 전환을 유도할 계획이다.
가계 대출의 핵심 지표인 코픽스(COFIX)에 대해서도 선제적 관리에 나선다. 코픽스 산출 기관인 은행연합회의 자체 점검을 법상 중요지표 수준으로 강화하고, 기초 자료를 제출하는 은행들에 대한 금감원의 중점 점검도 실시된다.
권 부위원장은 “금융시장에서 문제가 발생하기 전 선제적으로 지표금리 전반을 개혁하는 작업”이라며 “이번 개편을 통해 국내 금융 인프라가 질적으로 한 단계 업그레이드될 것으로 기대한다”고 밝혔다.
실시간뉴스
추천뉴스
포토뉴스
more +-
“철도 인프라로 사회적 가치 확장”… 코레일, 1억 규모 공익사업 공모”
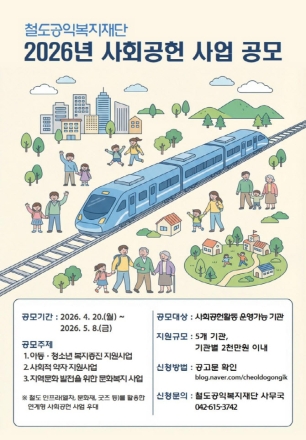
철도공익복지재단 2026년 사회공헌 사업 공모 포스터.(사진=철도공익복지재단) [코리아위크] 코레일 산하 철도공익복지재단이 철도 인프라를 활용한 사회공헌 모델 발굴을 위해 총 1억원 규모의 공모 사업을 추진한다. 이번 공모는 아동·청소년 복지, 사회적 약자 지... -
강동구, 전기차 충전시설 화재 예방 지원…지하주차장 안전 강화
강동구청 강동구가 전기차 보급 확대에 따른 화재 우려에 대응하기 위해 공동주택 지하주차장 내 충전시설 안전 강화에 나선다. ... -
“하늘길 막히니 여행도 멈췄다”…여행업계, 복합위기에 ‘흔들’
지난달 인천공항 전망대에서 바라본 인천국제공항 계류장 모습. (사진=연합뉴스) [코리아위크] 코로나19 이후 회복세를 보이던 여행업계가 다시 급격히 위축되고 있다. 고환율과 고유가에 더해 항공 노선 축소까지 겹치면서 수요와 공급 양측에서 동시에 압박을 받... -
“안전 챙길수록 교섭 부담”…건설업계, 노란봉투법 딜레마
건설 공사 현장.(사진=연합뉴스) [코리아위크] 대형 건설사들이 산업안전 강화를 추진할수록 하청노조와의 교섭 의무가 확대되는 구조에 놓이면서 긴장감이 커지고 있다. 이른바 ‘노란봉투법’ 적용 범위를 둘러싼 사용자성 판단이 ...