- 고소득층 한계소비성향 낮아…증가분, 저축·투자로 흡수
[코리아위크] 경기가 살아난다는데 체감 소비는 여전히 냉랭하다. 성장의 과실이 특정 산업과 고소득층에 집중되는 ‘K자형 회복’이 굳어지면서 소득이 늘어도 소비로 이어지는 힘이 예전보다 약해졌다는 분석이 나왔다.
한국은행이 27일 발표한 ‘부문별 성장 차별화가 물가에 미치는 영향’ 보고서에 따르면 2024년 가계소득 상위 20% 계층의 평균 가구소득은 전년보다 736만원 증가했다. 같은 기간 하위 20% 증가폭(47만원)의 15배를 웃돌고, 상위 20~40% 구간(242만원 증가)과 비교해도 3배 수준이다.
소득 증가의 무게추가 상위 계층으로 쏠리면서 전체 소비 확대 효과는 제한되고 있다. 핵심은 ‘한계소비성향’이다.
한계소비성향(MPC)은 소득이 늘어날 때 소비가 얼마나 증가하는지를 보여주는 지표다. 연구 결과에 따르면 고소득층의 MPC는 중·저소득층보다 낮고, 팬데믹 이후 그 격차는 더 벌어졌다.
한은은 “증가한 소득이 소비보다 저축이나 금융·자산 투자로 흡수되고 있다”고 설명했다. 실제 반도체 업황 개선으로 IT 제조업 중심의 임금과 소득이 빠르게 늘었지만, 이들 계층의 소비 확장 효과는 제한적이었다.
경기 개선이 곧바로 물가 상승으로 이어지는 연결고리도 약해졌다. 2021~2022년에는 성장률이 높아질수록 물가도 동반 상승하는 경향이 비교적 뚜렷했지만, 2023~2025년 들어 상관성이 눈에 띄게 낮아졌다.
이는 반도체를 중심으로 한 특정 부문 호황이 전체 수요 확대로 확산되지 못했기 때문으로 풀이된다. 총수요가 고르게 늘어나지 않으면 물가 압력 역시 제한적일 수밖에 없다.
임금 흐름에서도 차별화가 두드러진다. 상용직 임금은 상승세를 유지했지만, 건설 경기 부진 등의 영향으로 임시·일용직 임금은 2024년 하반기부터 감소세로 돌아섰다.
제조업 내부에서도 정보기술(IT) 부문 임금은 상승한 반면, 비IT 제조업은 사실상 정체 상태다. 대기업과 중소기업 간 격차도 확대됐다. 결과적으로 기조적 임금 상승 압력은 장기 평균을 밑도는 수준에 머물렀다는 분석이다.
국제 비교에서도 유사한 경향이 확인됐다. OECD 26개국을 분석한 결과, 지니계수가 높아 소득불균형이 심한 국가일수록 경제 성장과 물가 간 관계가 약해지는 경향이 나타났다.
성장의 성과가 고르게 분배되지 않으면 총수요 확대 효과가 제한되고, 이에 따라 물가 상승 압력도 줄어든다는 의미다.
한은은 올해 경기 회복이 이어질 경우 수요 측 요인이 일부 확대될 가능성은 열어뒀다. 다만 부문 간 성장 차별화가 지속된다면 경기 회복에 따른 물가 자극 강도는 과거보다 약할 수 있다고 봤다.
향후 물가 흐름의 변수로는 유가와 환율 불확실성, 비IT 부문 경기 회복 여부, 반도체 가격 동향 등을 지목했다.
결국 지금의 회복은 ‘모두의 경기’라기보다 ‘선별적 호황’에 가깝다. 소득이 736만원 늘어도 소비가 따라오지 않는 구조라면, 성장의 체감 온도와 물가 흐름 역시 과거 공식대로 움직이기 어렵다는 진단이다.
실시간뉴스
추천뉴스
포토뉴스
more +-
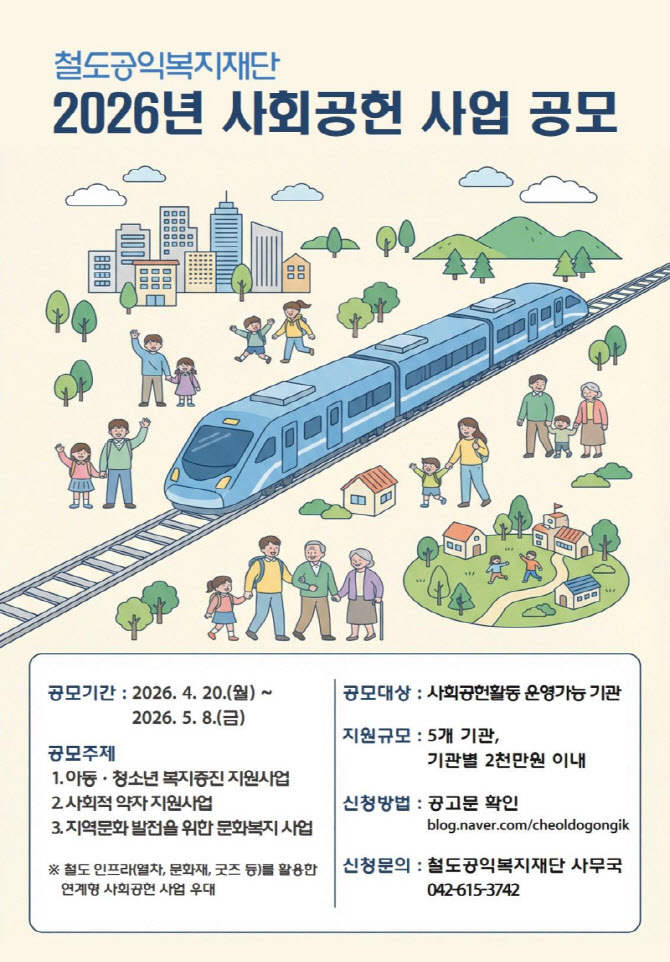
“철도 인프라로 사회적 가치 확장”… 코레일, 1억 규모 공익사업 공모”
철도공익복지재단 2026년 사회공헌 사업 공모 포스터.(사진=철도공익복지재단) [코리아위크] 코레일 산하 철도공익복지재단이 철도 인프라를 활용한 사회공헌 모델 발굴을 위해 총 1억원 규모의 공모 사업을 추진한다. 이번 공모는 아동·청소년 복지, 사회적 약자 지... -
강동구, 전기차 충전시설 화재 예방 지원…지하주차장 안전 강화
강동구청 강동구가 전기차 보급 확대에 따른 화재 우려에 대응하기 위해 공동주택 지하주차장 내 충전시설 안전 강화에 나선다. ... -
“하늘길 막히니 여행도 멈췄다”…여행업계, 복합위기에 ‘흔들’
지난달 인천공항 전망대에서 바라본 인천국제공항 계류장 모습. (사진=연합뉴스) [코리아위크] 코로나19 이후 회복세를 보이던 여행업계가 다시 급격히 위축되고 있다. 고환율과 고유가에 더해 항공 노선 축소까지 겹치면서 수요와 공급 양측에서 동시에 압박을 받... -
“안전 챙길수록 교섭 부담”…건설업계, 노란봉투법 딜레마
건설 공사 현장.(사진=연합뉴스) [코리아위크] 대형 건설사들이 산업안전 강화를 추진할수록 하청노조와의 교섭 의무가 확대되는 구조에 놓이면서 긴장감이 커지고 있다. 이른바 ‘노란봉투법’ 적용 범위를 둘러싼 사용자성 판단이 ...